Perspectives économiques de l'OCDE, Rapport intermédiaire de septembre 2026
Surmonter des chocs successifs
Introduction
La croissance mondiale a ralenti au premier semestre de 2026, mais s’est montrée plus résiliente que prévu. L’ampleur des stocks de pétrole, l’augmentation de l’offre ne provenant pas des économies du Golfe et les mesures discrétionnaires de soutien gouvernemental ont permis d’amortir les conséquences économiques du conflit au Moyen-Orient. Le dynamisme persistant de l’investissement lié à l’intelligence artificielle (IA) a également contribué à soutenir l’investissement, la production et les échanges.
Chiffres clés
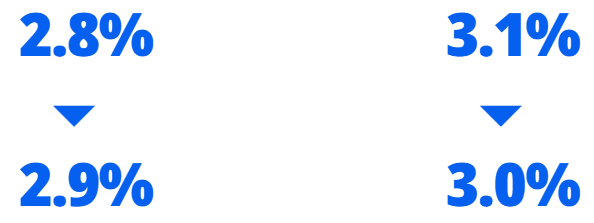
Les projections de croissance du PIB mondial sont revues légèrement à la hausse pour 2026, mais à la baisse en 2027
Le PIB mondial devrait augmenter de 2.9 % en 2026 et de 3.0 % en 2027. L’accentuation des tensions sur les prix, le ralentissement de la progression des revenus réels et la hausse des taux d’intérêt modéreront la dynamique de croissance à court terme dans de nombreuses économies, mais la vigueur des activités liées à l’IA et une détente supposée des prix de l’énergie l’année prochaine correspondant aux anticipations du marché intégrées dans les contrats à terme contribueront au redressement de l’activité tout au long de l’année 2027.
Les risques à la baisse restent considérables.
Des perturbations des exportations énergétiques en provenance du Moyen-Orient plus persistantes que prévu, ou des chocs d’offre découlant de phénomènes météorologiques, pourraient peser sur la croissance mondiale. La trajectoire des prix du pétrole et du gaz dépend de manière cruciale de la durée des perturbations des approvisionnements, de la capacité des producteurs et consommateurs à s’ajuster et des évolutions géopolitiques. La hausse des prix de l’énergie et des produits alimentaires devrait éroder le pouvoir d’achat des ménages, tandis que les perturbations des approvisionnements en pétrole et en gaz pourraient mettre du temps à se résorber, même après que le conflit aura été durablement résolu. Les perspectives de croissance pourraient aussi s’assombrir si les rendements des obligations souveraines à long terme continuent d’augmenter ou si le rendement des investissements dans l’IA n’atteint pas le niveau attendu, risquant de déclencher un réajustement des prix des actifs financiers.
Projections de croissance du PIB réel
Les marchés de l’énergie se sont ajustés pour absorber le choc
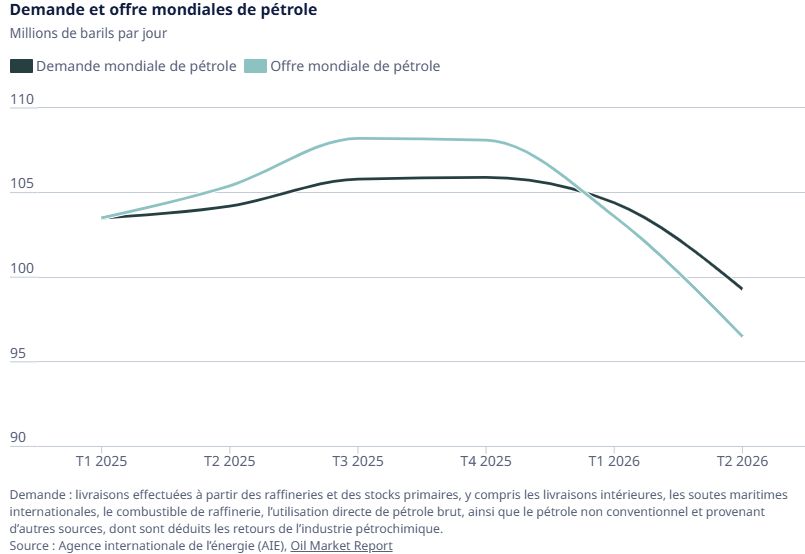
Jusqu’à présent, les répercussions économiques globales du choc provoqué par le conflit au Moyen-Orient ont été amorties par des ajustements de l’offre : réacheminement des approvisionnements pétroliers, augmentation de l’offre énergétique ne provenant pas de la région du Golfe, prélèvements dans les réserves de pétrole et recours partiel à des matières premières de substitution, à quoi s’ajoute la réintroduction généralisée de mesures discrétionnaires de soutien gouvernemental. Une baisse significative de la consommation a contribué à équilibrer le marché.
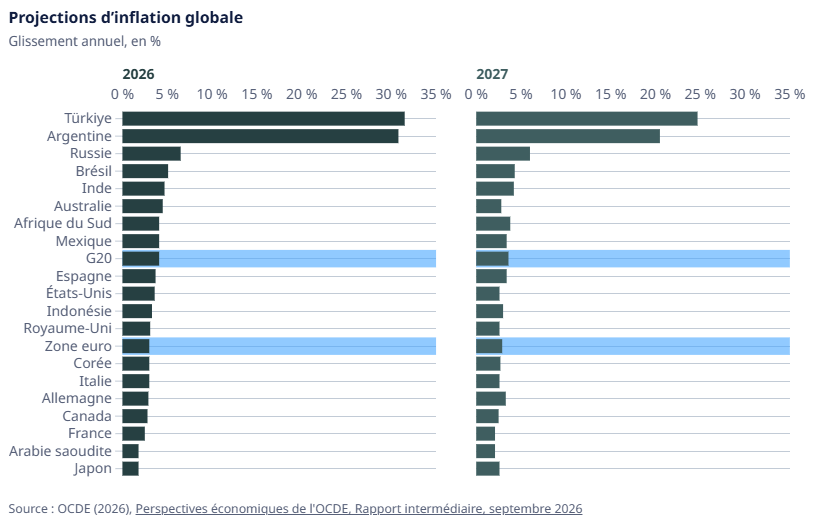
L’inflation devrait se maintenir à un niveau élevé plus longtemps que prévu
Un nouveau choc lié aux prix de l’énergie en septembre devrait maintenir l’inflation à un niveau plus élevé. L'inflation globale devrait atteindre 4.1 % en 2026 avant de se replier à 3.6 % en 2027. Dans les économies avancées, l’inflation sous-jacente devrait se modérer, et passer de 2.7 % en 2026 à 2.5 % en 2027.
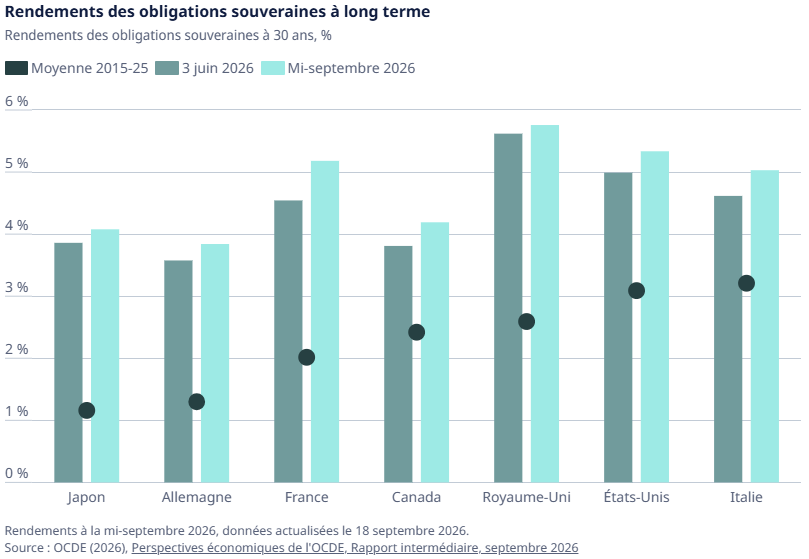
L’augmentation des rendements des obligations souveraines à long terme accentue les tensions budgétaires
Les coûts des emprunts souverains à long terme ont continué d’augmenter, et les rendements des obligations d’État à 30 ans atteignent des niveaux sans précédent depuis une ou deux décennies.
La hausse des taux d’intérêt à long terme renchérit les coûts d’emprunt pour les États et pèse sur la valorisation des actions.
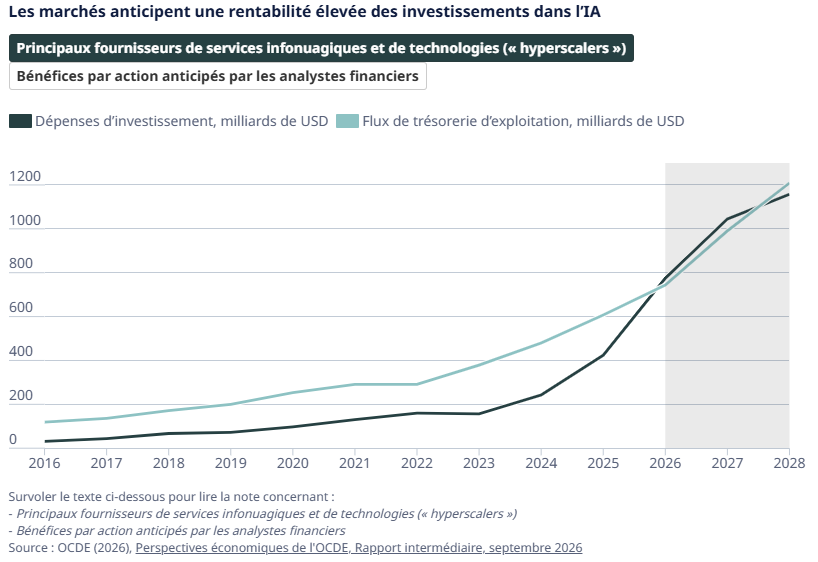
Les attentes liées à l’investissement dans l’IA pourraient s’avérer difficiles à satisfaire
Les dépenses d’investissement prévues par les grandes entreprises de technologies et de services infonuagiques continuent d’augmenter rapidement. Les projets d’investissement actuels traduisent des anticipations de bénéfices futurs considérables, en particulier pour les fabricants de semi-conducteurs.
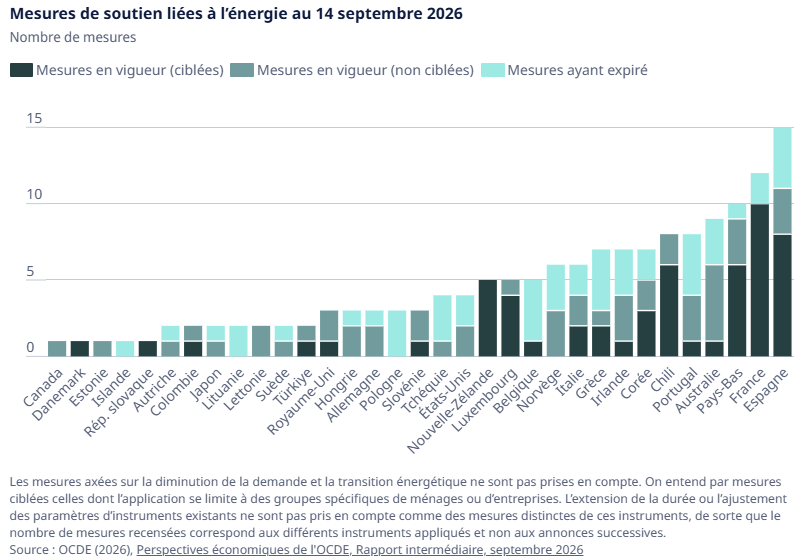
Les mesures de soutien liées à l’énergie devraient rester ciblées et temporaires
La hausse des prix de l’énergie pousse de plus en plus les pouvoirs publics à mettre en place des mesures de soutien en faveur des ménages et des entreprises. Bien que de nombreuses aides liées à l’énergie aient été progressivement supprimées et soient de plus en plus ciblées, les mesures de large portée demeurent courantes et peuvent être coûteuses. Toute nouvelle mesure de soutien devrait être temporaire, bien ciblée et conçue de manière à préserver les incitations à réduire la consommation d’énergie.
OCDE (2026), Perspectives économiques de l'OCDE, Rapport intermédiaire de septembre 2026 : Surmonter des chocs successifs, Éditions OCDE, Paris, https://doi.org/10.1787/3fa63f86-fr.
Le point de vue de La Côte Invest
Le message de l'OCDE est celui d'une résilience sous conditions : la croissance tient, mais l'inflation tarde à refluer et les rendements souverains à 30 ans évoluent à des sommets inédits depuis des décennies. Pour les investisseurs, le défi est double : les obligations longues n'amortissent plus automatiquement la volatilité des actions, tandis que les valorisations boursières dépendent de plus en plus de la concrétisation des attentes élevées envers l'IA.
Chez La Côte Invest, nous y répondons par la discipline plutôt que par des paris directionnels. Nous maintenons une duration obligataire modérée, privilégions les émetteurs de qualité et diversifions l'exposition actions au-delà des grandes valeurs technologiques, afin que le potentiel de l'IA ne se transforme pas en risque de concentration. Les actifs réels comme l'or conservent un rôle stabilisateur face aux chocs énergétiques et géopolitiques. Dans une période de chocs successifs, une construction de portefeuille robuste et un rééquilibrage régulier valent mieux que toute prévision.