Perspectivas Económicas de la OCDE, Informe Intermedio de septiembre de 2026
Resistir a sucesivas perturbaciones
Introducción
El crecimiento mundial se moderó en el primer semestre de 2026, pero demostró ser más resiliente de lo previsto. Las repercusiones económicas del conflicto en Oriente Medio se vieron contenidas gracias a las abundantes reservas de petróleo, la oferta adicional procedente de fuera de la región del Golfo y las medidas de apoyo gubernamentales. La persistente fortaleza de la inversión vinculada a la IA también contribuyó a sostener la producción, el comercio y el crecimiento.
Cifras clave
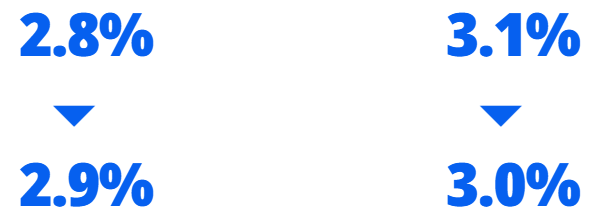
Las proyecciones de crecimiento del PIB mundial se revisan ligeramente al alza para 2026, pero a la baja para 2027
Se prevé que el crecimiento del PIB mundial se sitúe en el 2,9 % en 2026 y en el 3,0 % en 2027. Unas presiones sobre los precios más intensas, un crecimiento más débil de la renta real y unos tipos de interés más elevados moderarán el impulso del crecimiento a corto plazo en muchas economías, pero la sólida actividad relacionada con la IA y la moderación de los precios de la energía prevista para el próximo año, en línea con los mercados de futuros, contribuirán a fortalecer la actividad hasta 2027.
Los riesgos a la baja siguen siendo considerables.
Unas perturbaciones más persistentes de las exportaciones energéticas de Oriente Medio, o shocks de oferta relacionados con el clima, podrían lastrar el crecimiento mundial. La trayectoria de los precios del petróleo y del gas depende de forma crítica de la duración de las interrupciones del suministro, de la capacidad de adaptación de productores y consumidores y de la evolución geopolítica. Unos precios más altos de la energía y de los alimentos mermarían el poder adquisitivo de los hogares, mientras que las interrupciones del suministro de petróleo y gas podrían tardar en resolverse incluso tras una solución duradera del conflicto. Las perspectivas de crecimiento también podrían debilitarse si las rentabilidades de la deuda soberana a largo plazo siguen aumentando o si los rendimientos de la inversión vinculada a la IA no cumplen las expectativas, lo que podría desencadenar una revalorización de los activos financieros.
Proyecciones de crecimiento del PIB real
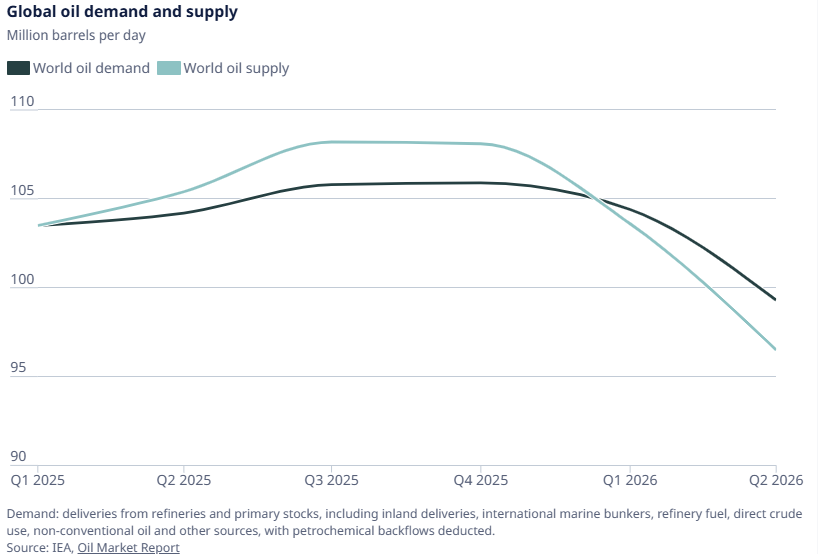
Los mercados energéticos se ajustaron para absorber el shock
Hasta ahora, las repercusiones económicas más amplias del shock derivado del conflicto en Oriente Medio se han visto amortiguadas por ajustes de la oferta: el desvío de las rutas de transporte de petróleo, el suministro energético adicional procedente de fuera del Golfo, el recurso a las reservas de petróleo y una cierta sustitución por materias primas alternativas, así como la reintroducción generalizada de medidas discrecionales de apoyo gubernamental. Una reducción significativa del consumo contribuyó a equilibrar el mercado.
Se prevé que la inflación se mantenga elevada durante más tiempo
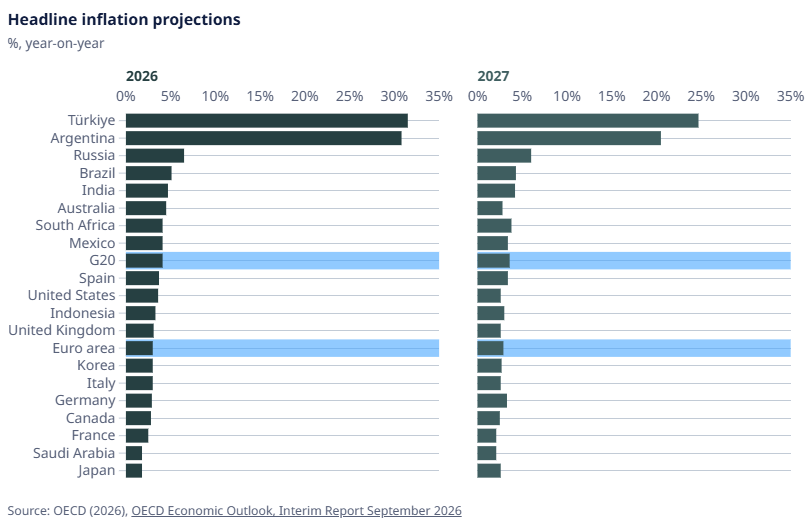
Se espera que un nuevo shock en los precios de la energía en septiembre mantenga la inflación más alta durante más tiempo. Se prevé que la inflación general del G20 aumente hasta el 4,1 % en 2026, antes de moderarse al 3,6 % en 2027. Se anticipa que la inflación subyacente en las economías avanzadas se modere del 2,7 % en 2026 al 2,5 % en 2027.
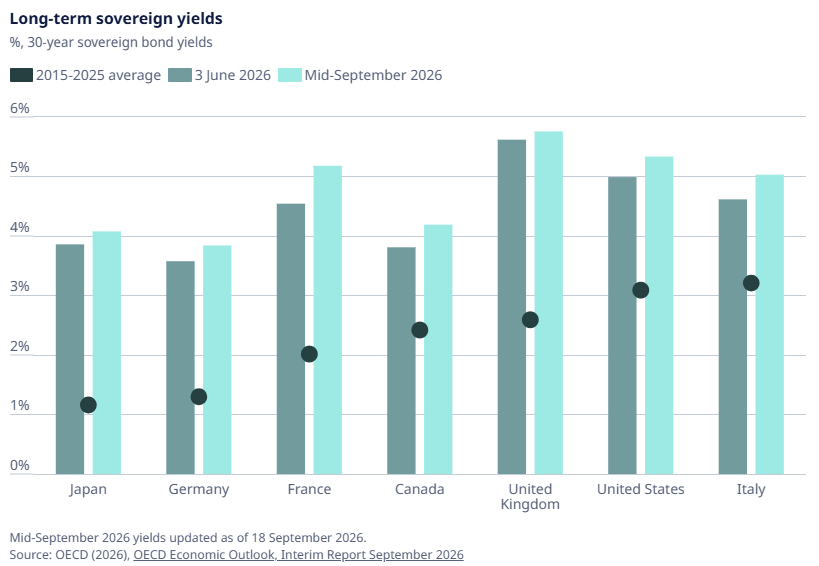
El aumento de las rentabilidades soberanas a largo plazo incrementa las presiones fiscales
Los costes de endeudamiento soberano a largo plazo han seguido aumentando, y las rentabilidades de los bonos públicos a 30 años se mantienen en niveles no vistos en los últimos diez o veinte años.
Unos tipos de interés a largo plazo más elevados encarecen la financiación de los gobiernos y pesan sobre las valoraciones de la renta variable.
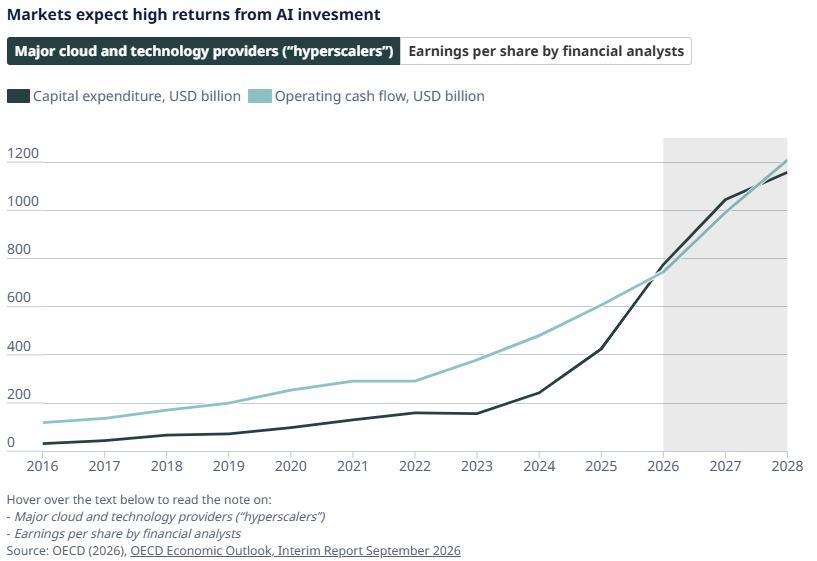
Las expectativas de inversión en IA podrían resultar difíciles de sostener
El gasto de capital previsto por las grandes empresas tecnológicas y de computación en la nube sigue aumentando con rapidez. Los planes de inversión actuales implican expectativas de beneficios futuros considerables, especialmente para los fabricantes de semiconductores.
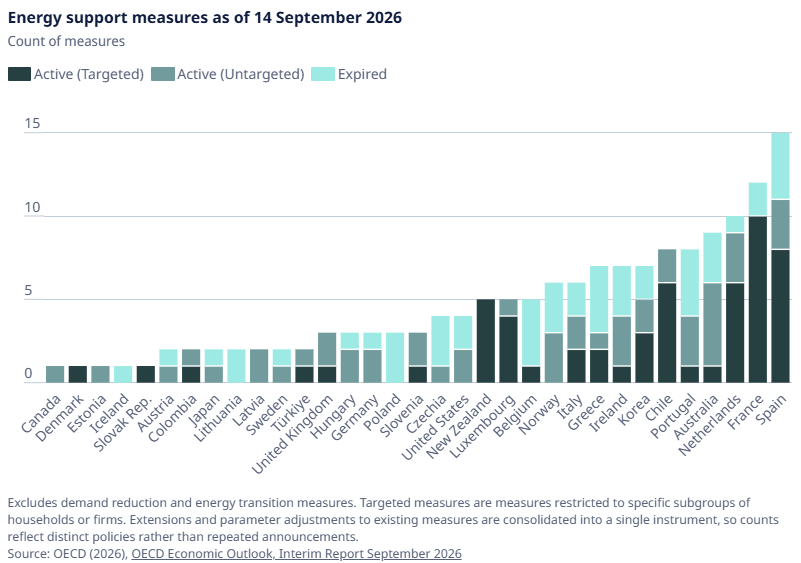
El apoyo energético debe seguir siendo focalizado y temporal
El aumento de los precios de la energía intensifica la presión sobre los gobiernos para apoyar a hogares y empresas. Aunque muchas de las medidas de apoyo energético anteriores se han retirado y están cada vez más focalizadas, las intervenciones de carácter general siguen siendo frecuentes y pueden resultar costosas. Cualquier nuevo apoyo debería ser temporal, estar bien focalizado y diseñarse de forma que preserve los incentivos para reducir el consumo de energía.
OECD (2026), OECD Economic Outlook, Interim Report September 2026: Weathering Successive Shocks, OECD Publishing, Paris, https://doi.org/10.1787/f751d02b-en.
La opinión de La Côte Invest
El mensaje de la OCDE es de resiliencia con condiciones: el crecimiento aguanta, pero la inflación tarda en ceder y las rentabilidades soberanas a 30 años se sitúan en máximos de décadas. Para los inversores, esto supone un doble reto: una renta fija larga que ya no protege automáticamente frente a la volatilidad bursátil y unas valoraciones de renta variable cada vez más dependientes de que se materialicen las elevadas expectativas sobre la IA.
En La Côte Invest respondemos con disciplina más que con apuestas direccionales. Mantenemos una duración moderada en la renta fija, privilegiamos emisores de calidad y diversificamos la exposición a renta variable más allá de los grandes valores tecnológicos, de modo que el potencial de la IA no se convierta en un riesgo de concentración. Los activos reales, como el oro, siguen desempeñando un papel estabilizador frente a los shocks energéticos y geopolíticos. En un entorno de perturbaciones sucesivas, la construcción robusta de la cartera y el reequilibrio regular valen más que cualquier previsión.