OECD-Wirtschaftsausblick, Zwischenbericht September 2026
Aufeinanderfolgenden Schocks standhalten
Einleitung
Das globale Wachstum hat sich im ersten Halbjahr 2026 abgeschwächt, erwies sich jedoch als widerstandsfähiger als erwartet. Die wirtschaftlichen Folgen des Konflikts im Nahen Osten wurden durch umfangreiche Öllagerbestände, zusätzliches Angebot aus Ländern außerhalb der Golfregion sowie staatliche Stützungsmaßnahmen begrenzt. Auch die anhaltend starken KI-bezogenen Investitionen trugen dazu bei, Produktion, Handel und Wachstum zu stützen.
Kennzahlen
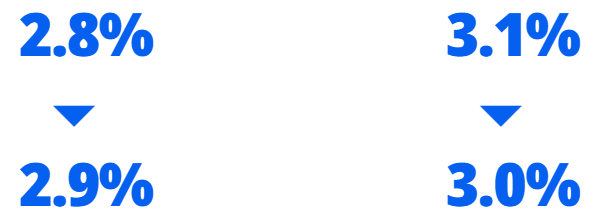
Die Prognosen für das globale BIP-Wachstum werden für 2026 leicht nach oben, für 2027 jedoch nach unten korrigiert
Das globale BIP-Wachstum dürfte 2026 bei 2,9 % und 2027 bei 3,0 % liegen. Stärkerer Preisdruck, ein schwächeres Realeinkommenswachstum und höhere Zinsen werden die kurzfristige Wachstumsdynamik in vielen Volkswirtschaften dämpfen. Die robuste KI-bezogene Aktivität und die – im Einklang mit den Terminmärkten – für nächstes Jahr angenommene Entspannung der Energiepreise dürften die Wirtschaftstätigkeit bis 2027 jedoch stärken.
Die Abwärtsrisiken bleiben erheblich.
Länger anhaltende Störungen der Energieexporte aus dem Nahen Osten oder witterungsbedingte Angebotsschocks könnten das globale Wachstum belasten. Die Entwicklung der Öl- und Gaspreise hängt maßgeblich von der Dauer der Lieferunterbrechungen, der Anpassungsfähigkeit von Produzenten und Verbrauchern sowie von geopolitischen Entwicklungen ab. Höhere Energie- und Lebensmittelpreise würden die Kaufkraft der privaten Haushalte schmälern, während sich Störungen der Öl- und Gasversorgung selbst nach einer dauerhaften Beilegung des Konflikts nur allmählich auflösen könnten. Die Wachstumsaussichten könnten sich zudem eintrüben, wenn die Renditen langfristiger Staatsanleihen weiter steigen oder die Erträge KI-bezogener Investitionen hinter den Erwartungen zurückbleiben, was eine Neubewertung von Finanzanlagen auslösen könnte.
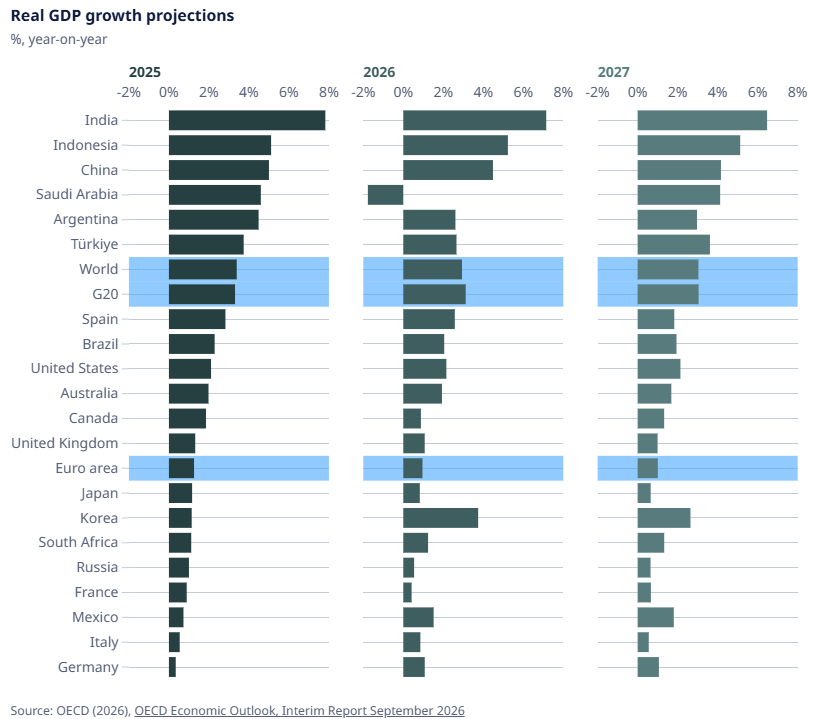
Prognosen für das reale BIP-Wachstum
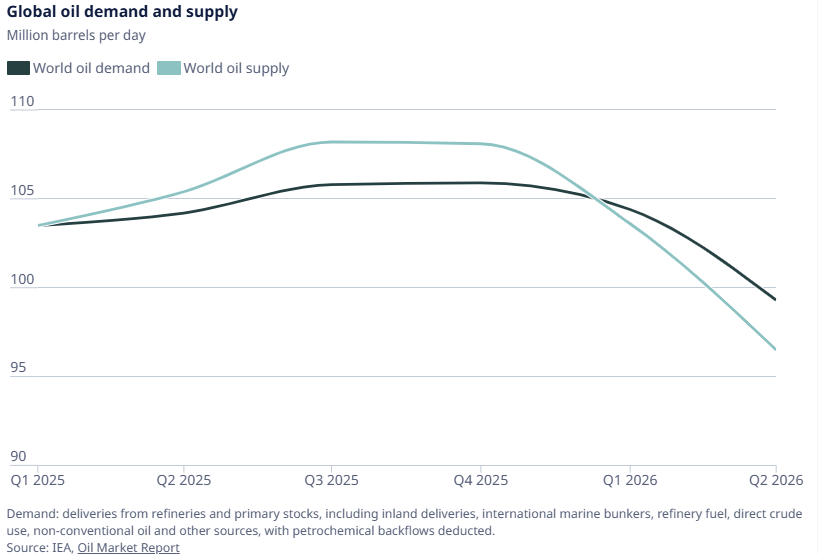
Die Energiemärkte haben sich angepasst, um den Schock abzufedern
Bislang wurden die breiteren wirtschaftlichen Auswirkungen des durch den Nahost-Konflikt ausgelösten Schocks durch Angebotsanpassungen abgefedert: die Umleitung von Öltransporten, zusätzliches Energieangebot von außerhalb der Golfregion, den Abbau von Ölreserven und teilweise den Umstieg auf alternative Rohstoffe sowie die breite Wiedereinführung diskretionärer staatlicher Stützungsmaßnahmen. Ein deutlicher Rückgang des Verbrauchs trug dazu bei, den Markt ins Gleichgewicht zu bringen.
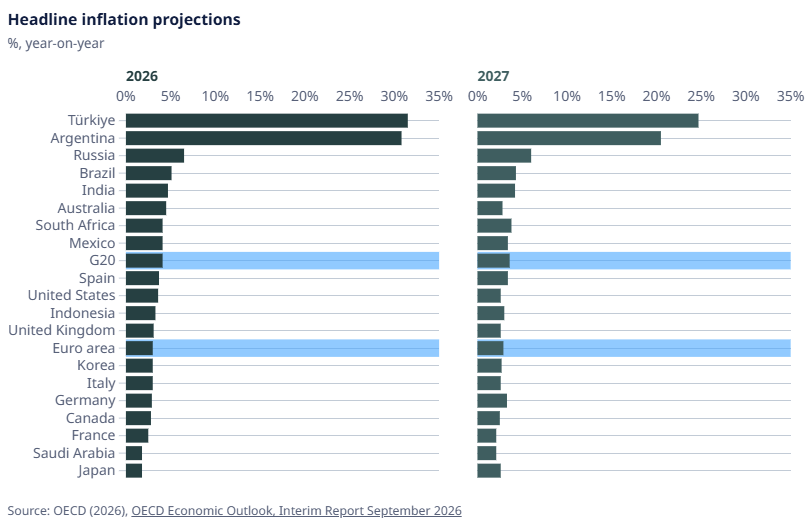
Inflation dürfte länger erhöht bleiben
Ein erneuter Energiepreisschock im September dürfte die Inflation länger auf einem höheren Niveau halten. Die Gesamtinflation in den G20-Ländern wird 2026 voraussichtlich auf 4,1 % steigen, bevor sie 2027 auf 3,6 % zurückgeht. Die Kerninflation in den fortgeschrittenen Volkswirtschaften dürfte sich von 2,7 % im Jahr 2026 auf 2,5 % im Jahr 2027 abschwächen.
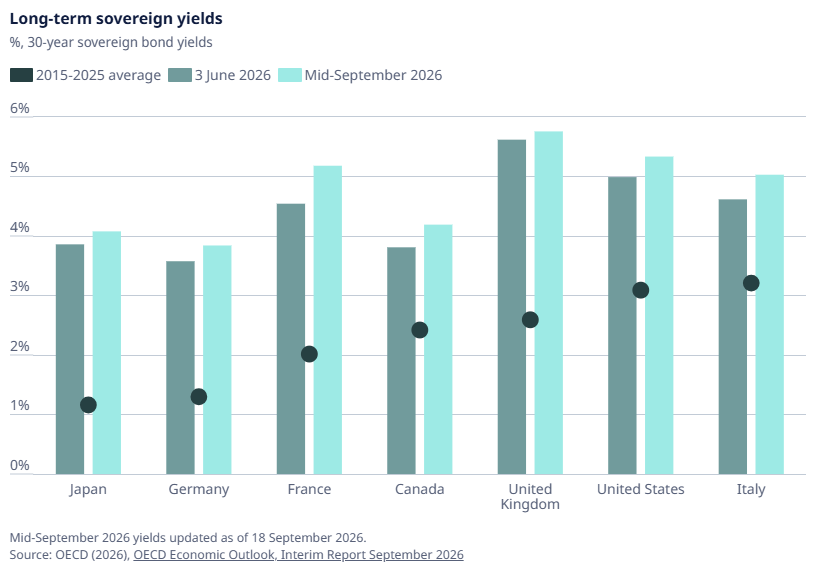
Steigende langfristige Staatsanleiherenditen erhöhen den fiskalischen Druck
Die langfristigen Finanzierungskosten der Staaten sind weiter gestiegen; die Renditen 30-jähriger Staatsanleihen verharren auf Niveaus, wie sie seit ein oder zwei Jahrzehnten nicht mehr zu beobachten waren.
Höhere langfristige Zinsen verteuern die Kreditaufnahme der Staaten und belasten die Aktienbewertungen.
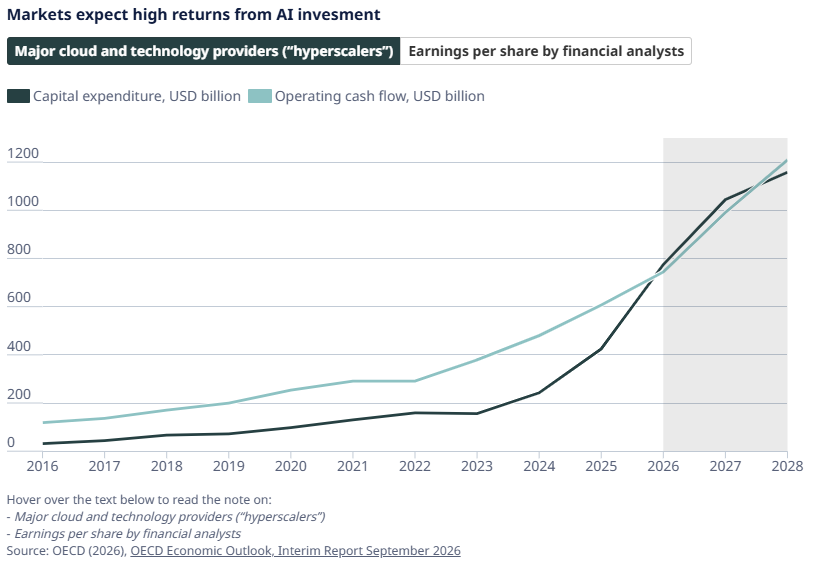
Die Erwartungen an KI-Investitionen könnten sich als schwer haltbar erweisen
Die geplanten Investitionsausgaben der großen Technologie- und Cloud-Computing-Unternehmen steigen weiterhin rasant. Die aktuellen Investitionspläne implizieren Erwartungen an erhebliche künftige Gewinne, insbesondere bei den Halbleiterherstellern.
Energiehilfen sollten gezielt und befristet bleiben
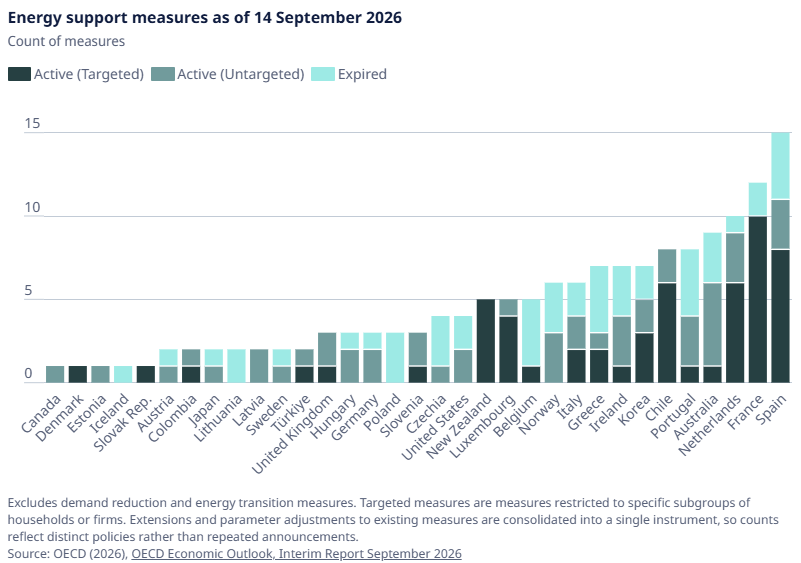
Steigende Energiepreise erhöhen den Druck auf die Regierungen, private Haushalte und Unternehmen zu unterstützen. Zwar wurden viele frühere Energiehilfen auslaufen gelassen und sind zunehmend gezielter ausgestaltet, doch breit angelegte Eingriffe sind nach wie vor verbreitet und können kostspielig sein. Neue Unterstützungsmaßnahmen sollten befristet, zielgenau und so gestaltet sein, dass die Anreize zur Senkung des Energieverbrauchs erhalten bleiben.
OECD (2026), OECD Economic Outlook, Interim Report September 2026: Weathering Successive Shocks, OECD Publishing, Paris, https://doi.org/10.1787/f751d02b-en.
Die Einschätzung von La Côte Invest
Die Botschaft der OECD lautet: Widerstandsfähigkeit unter Vorbehalt. Das Wachstum hält, doch die Inflation geht nur zögerlich zurück, und die Renditen 30-jähriger Staatsanleihen notieren auf Mehrjahrzehnthochs. Für Anleger bedeutet das eine doppelte Herausforderung: Lange Anleihen bieten keinen automatischen Schutz mehr vor Aktienschwankungen, und die Aktienbewertungen hängen zunehmend davon ab, dass sich die hohen KI-Erwartungen tatsächlich erfüllen.
Bei La Côte Invest begegnen wir diesem Umfeld mit Disziplin statt mit direktionalen Wetten. Wir halten die Duration im Anleihenbereich moderat, bevorzugen Emittenten hoher Qualität und diversifizieren das Aktienengagement über die großen Technologiewerte hinaus, damit das KI-Potenzial nicht zum Klumpenrisiko wird. Reale Werte wie Gold bleiben ein stabilisierendes Element gegenüber Energie- und geopolitischen Schocks. In einer Phase aufeinanderfolgender Schocks zählen ein robuster Portfolioaufbau und regelmäßiges Rebalancing mehr als jede Prognose.